Doradca kredytowy przedstawia dwie oferty: kredyt ze stałym oprocentowaniem na kilka lat, z wyższą ratą, oraz kredyt ze zmiennym oprocentowaniem, z niższą ratą na start. Naturalny odruch to porównanie samej wysokości pierwszej raty – i wybór tej niższej. Problem w tym, że pierwsza rata to tylko punkt startowy, a nie odpowiedź na pytanie, który wariant będzie tańszy w całym okresie kredytowania, które przy kredycie hipotecznym liczy się w dekadach, nie w miesiącach.
Pytanie kredyt hipoteczny ze stałą czy zmienną stopą rozstrzyga się po zrozumieniu, co dokładnie kupuje się razem ze stałą stopą – nie samą niższą lub wyższą ratę, tylko ochronę przed niepewnością, za którą płaci się konkretną cenę.
W skrócie
- Stałe oprocentowanie jest ustalane na określony okres (zwykle kilka lat), po którym bank proponuje nowe warunki – to nie jest stała stopa na cały okres kredytowania, tylko na wybrany etap.
- Zmienne oprocentowanie zmienia się razem ze wskaźnikiem referencyjnym, do którego jest przywiązane – rata rośnie i spada wraz z tym wskaźnikiem, bez ograniczenia z góry.
- Stała stopa jest zwykle wyższa niż aktualna stopa zmienna w momencie podpisania umowy – ta różnica to koszt ochrony przed wzrostem stóp procentowych w przyszłości.
- Porównanie całkowitego kosztu wymaga oszacowania, jak prawdopodobna jest zmiana stóp procentowych w okresie obowiązywania kredytu – nie da się tego przewidzieć z pewnością, ale da się ocenić ryzyko.
Czym faktycznie jest „stała stopa” w kredycie hipotecznym
Stałe oprocentowanie kredytu hipotecznego w polskiej praktyce bankowej oznacza zwykle stałą stopę przez określony, z góry ustalony okres – najczęściej kilka lat – po którym bank przedstawia nową ofertę oprocentowania na kolejny okres, opartą na warunkach rynkowych obowiązujących w tym momencie. To istotna różnica względem stałej stopy obowiązującej przez cały, kilkudziesięcioletni okres kredytowania, spotykanej w niektórych innych krajach – w Polsce „stała stopa” to zwykle stabilność na wybrany etap, nie na cały czas trwania zobowiązania.
W praktyce oznacza to, że kredytobiorca decydujący się na stałą stopę kupuje przewidywalność raty na konkretny, znany z góry okres, a decyzję o kolejnym okresie – czy zostać przy nowej propozycji stałej stopy, czy przejść na zmienną – podejmuje ponownie po jego zakończeniu, z pełną wiedzą o warunkach rynkowych obowiązujących w tamtym momencie.
Co się dzieje przy zmiennym oprocentowaniu, gdy stopy rosną i spadają
Zmienne oprocentowanie jest przywiązane do wskaźnika referencyjnego, który aktualizuje się okresowo zgodnie z warunkami umowy, powiększonego o stałą marżę banku. Gdy wskaźnik referencyjny rośnie, rata rośnie automatycznie, bez potrzeby renegocjowania umowy – i analogicznie maleje, gdy wskaźnik spada. Ryzyko wzrostu raty spoczywa więc w całości po stronie kredytobiorcy, ale tak samo korzyść z ewentualnego spadku stóp procentowych trafia bezpośrednio do niego, bez potrzeby refinansowania czy renegocjacji.
Różnica między obu wariantami sprowadza się więc do pytania o tolerancję na niepewność wysokości raty w przyszłości. Stała stopa daje przewidywalność budżetu domowego na dany okres kosztem wyższej raty na starcie. Zmienna stopa daje niższą ratę na starcie kosztem niepewności co do jej przyszłej wysokości – niepewności, która może zadziałać w obie strony.
Jak porównać całkowity koszt obu wariantów
Całkowity koszt kredytu w całym okresie kredytowania zależy od tego, jak faktycznie zachowają się stopy procentowe w kolejnych latach – czego nie da się przewidzieć z pewnością, ale da się oszacować scenariuszami. Przy scenariuszu stabilnych lub spadających stóp procentowych zmienne oprocentowanie niemal zawsze wygrywa kosztowo, bo kredytobiorca płaci niższą ratę od początku, bez ponoszenia kosztu ochrony, która w tym scenariuszu okazuje się niepotrzebna. Przy scenariuszu rosnących stóp procentowych stała stopa może okazać się tańsza w całym okresie, jeśli wzrost stóp w trakcie trwania kredytu przewyższy różnicę, którą zapłacono za stałą stopę na starcie.
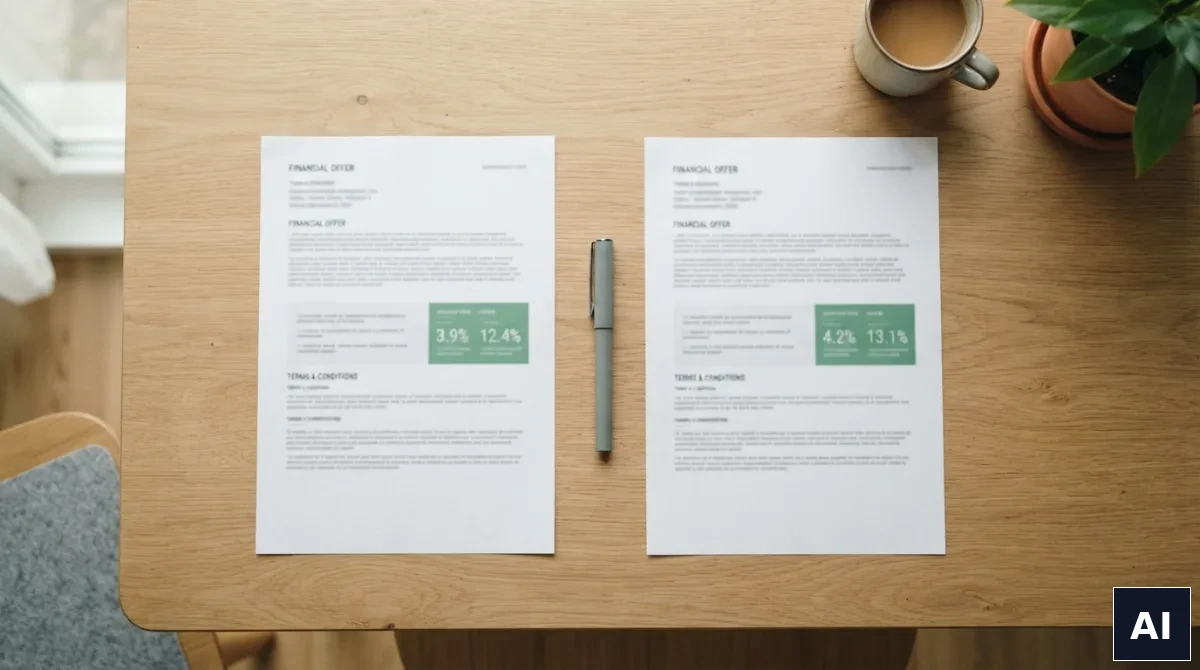
Przykład orientacyjny. Kredyt na 300 000 zł na 25 lat, przy stałej stopie 7% i zmiennej stopie startowej 6% – różnica w racie na starcie to kilkaset złotych miesięcznie na korzyść zmiennej. Jeśli w ciągu pierwszych pięciu lat stopa zmienna wzrośnie średnio o więcej niż różnica między obiema ofertami startowymi, kredytobiorca ze stałą stopą zapłaci w tym okresie mniej łącznie, mimo wyższej raty na starcie. Jeśli stopa zmienna pozostanie zbliżona do poziomu startowego albo spadnie, zmienna opcja pozostaje tańsza przez cały okres. Nikt nie zna z góry, który scenariusz się zrealizuje – dlatego wybór jest w istocie decyzją o akceptowanym poziomie ryzyka, nie czystą kalkulacją matematyczną z jednoznacznym wynikiem.
Refinansowanie przy zmianie trendu stóp
Refinansowanie kredytu hipotecznego to zmiana kredytu na korzystniejszy, zwykle w innym banku, po spłaceniu poprzedniego zobowiązania środkami z nowego kredytu. Ma sens rozważenia, gdy trend stóp procentowych wyraźnie się zmienia i różnica między aktualnym oprocentowaniem a ofertami dostępnymi na rynku przewyższa koszty związane z samym refinansowaniem – prowizję nowego banku, koszty notarialne związane z przeniesieniem hipoteki, ewentualną rekompensatę dla dotychczasowego banku, jeśli nadal obowiązuje okres, w którym mogłaby zostać naliczona.
Przy kredycie ze stałą stopą moment zakończenia okresu jej obowiązywania to naturalny punkt na porównanie ofert rynkowych, także z innych banków, zamiast automatycznego przyjęcia nowej propozycji od dotychczasowego banku. Przy kredycie ze zmienną stopą refinansowanie ma sens głównie wtedy, gdy inny bank oferuje wyraźnie niższą marżę przy tym samym wskaźniku referencyjnym, niezależnie od bieżącego poziomu stóp procentowych.
Prosta reguła decyzyjna
Zamiast wybierać wariant na podstawie samej wysokości pierwszej raty, sprawdź trzy warunki.
- Wybierz stałą stopę, jeśli budżet domowy jest napięty i wzrost raty o kilkaset złotych miesięcznie realnie zagroziłby zdolności do spłaty – przewidywalność ma wtedy wartość samą w sobie, niezależnie od tego, czy okaże się tańsza matematycznie.
- Wybierz zmienną stopę, jeśli budżet ma margines bezpieczeństwa na wypadek wzrostu raty, a priorytetem jest niższy koszt na starcie i możliwość skorzystania z ewentualnego spadku stóp procentowych bez konieczności renegocjacji.
- Przy zbliżaniu się końca okresu obowiązywania stałej stopy, zawsze porównaj nową propozycję dotychczasowego banku z ofertami rynkowymi – automatyczne przyjęcie przedłużenia bez porównania to najczęstszy sposób na przepłacenie przy tej decyzji.
Decyzja o formie oprocentowania kredytu hipotecznego to element szerszej układanki finansowej związanej z zakupem nieruchomości – warto rozpatrywać ją razem z decyzją o tym, czy zakup nieruchomości w ogóle się opłaca w danym momencie, oraz z zasadami liczenia realnego zysku z ewentualnych oszczędności odkładanych na wkład własny, opisanymi w tekście o lokacie i koncie oszczędnościowym.
Pytania, które padają najczęściej
Czy po okresie obowiązywania stałej stopy kredyt automatycznie przechodzi na zmienną?
Zależy od umowy i oferty banku w danym momencie – zwykle bank przedstawia propozycję nowego okresu stałej stopy albo przejścia na zmienną, a kredytobiorca ma prawo wyboru, a często też możliwość odrzucenia obu propozycji i przeniesienia kredytu do innego banku w drodze refinansowania.
Czy stała stopa chroni przed wszystkimi zmianami wysokości raty?
Chroni przed zmianą wynikającą ze zmiany oprocentowania w okresie jej obowiązywania, ale nie przed innymi czynnikami wpływającymi na wysokość raty, na przykład zmianą kursu waluty przy kredytach walutowych czy zmianą warunków ubezpieczenia powiązanego z kredytem. Warto to rozróżniać przy ocenie, jak bardzo przewidywalny faktycznie będzie budżet domowy w danym okresie.
Czy da się przejść ze stałej stopy na zmienną w trakcie trwania okresu jej obowiązywania?
Zwykle nie bez dodatkowych kosztów lub w ogóle nie jest to możliwe przed zakończeniem uzgodnionego okresu – stała stopa jest umową na czas określony, a jej wcześniejsze zerwanie może wiązać się z rekompensatą podobną do tej przy wcześniejszej spłacie kredytu, opisanej w osobnym tekście tej serii.
Który wariant jest popularniejszy wśród kredytobiorców w Polsce?
Proporcje między popularnością obu wariantów zmieniają się wraz z poziomem i kierunkiem zmian stóp procentowych oraz regulacjami dotyczącymi obowiązku oferowania przez banki opcji stałego oprocentowania – aktualne dane o udziale obu wariantów w nowo udzielanych kredytach warto sprawdzić w bieżących raportach nadzoru finansowego, jeśli mają zostać przywołane jako argument.